Dilema Kredit Mudah Generasi Muda
Kemudahan BNPL semakin popular dalam kalangan Generasi Z
Pengenalan: Jerat manis di hujung jari
Landskap kewangan digital di Malaysia telah berubah secara drastik dengan kehadiran pelbagai teknologi kewangan (fintech). Antara inovasi yang paling pantas berkembang dan menjadi kegilaan ramai ialah kaedah “Buy Now, Pay Later” (BNPL) atau Beli Sekarang, Bayar Kemudian. BNPL kini menjadi pilihan popular yang diintegrasikan secara meluas dalam aplikasi e-dagang dan dompet digital.
Bagi Generasi Z (mereka yang lahir antara akhir tahun 1990-an hingga tahun 2012), tarikan pelan ansuran jangka masa pendek yang dipasarkan sebagai “bebas faedah” ini kelihatan seperti alternatif yang bijak berbanding kad kredit tradisional. Namun, di sebalik kemudahan yang ditawarkan, timbul satu persoalan kritikal: Adakah keseronokan menangguhkan bayaran ini sebenarnya sedang membuka pintu kepada perangkap kewangan yang parah atau Pain Later (Sakit Kemudian)? Satu kajian kualitatif dalam International Journal of Social Policy and Society (IJSPS) mengupas cara trend ini memberikan kesan yang mendalam terhadap pengurusan risiko kewangan anak muda di kawasan Lembah Klang.
Tarikan psikologi: Jerat mahu untung cepat
Kajian mendedahkan bahawa keputusan anak muda untuk menggunakan BNPL didorong secara kuat oleh faktor psikologi tingkah laku yang dipanggil kecenderungan masa kini.
• Hyperbolic discounting (Diskaun hiperbolik): Secara psikologi, manusia cenderung melebihkan nilai kepuasan yang diperoleh sekarang berbanding dengan beban kewangan yang akan ditanggung pada masa hadapan. Syarikat penyedia BNPL memanfaatkan kelemahan ini dengan memisahkan saat psikologi membeli daripada saat membayar. Akibatnya, “rasa sakit” ketika mengeluarkan wang dapat dikurangkan, manakala kepuasan memiliki barang tersebut dapat dinikmati dengan serta-merta.
• Sindrom FOMO (Fear of Missing Out): Bagi komuniti Gen Z, media sosial memainkan peranan besar dalam menetapkan piawaian gaya hidup. Keinginan yang tinggi untuk mengikut trend terkini, sama ada pakaian, gajet, mahupun aktiviti sosial mewujudkan tekanan kelompok yang kuat. BNPL hadir sebagai penyelesaian segera untuk merapatkan jurang antara keinginan gaya hidup mewah dengan baki akaun bank mereka yang sebenar.
Ilusi mampu milik dan manipulasi perakaunan mental (Mental accounting)
Teori ekonomi tingkah laku menerangkan konsep perakaunan mental, iaitu cara individu membahagikan dan menilai wang secara subjektif. BNPL mengeksploitasi taktik ini dengan bijak.
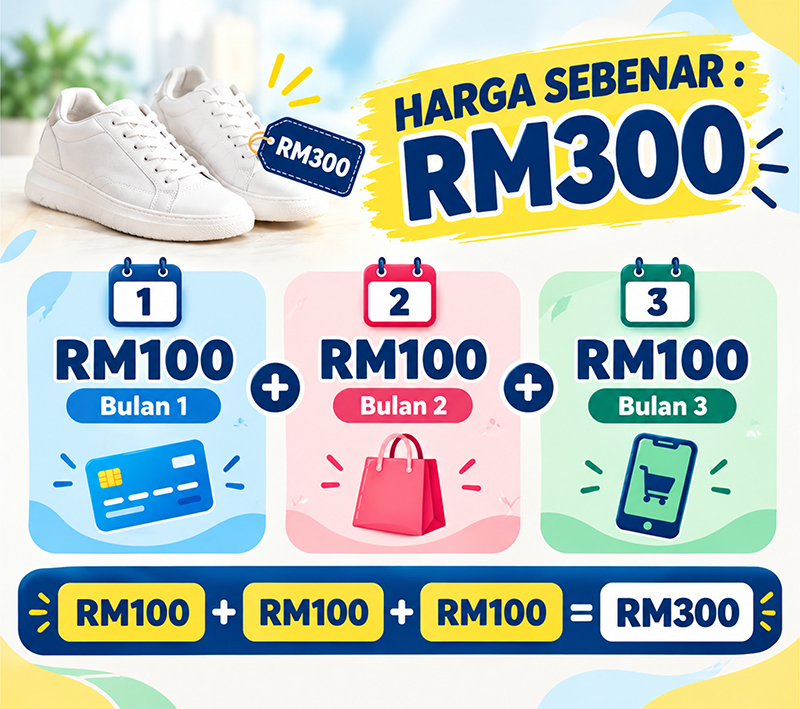
Apabila sepasang kasut berharga RM300 dipaparkan sebagai “3 kali ansuran mudah sebanyak RM100 sebulan”, otak pengguna secara automatik mengkategorikan pembelian tersebut sebagai murah dan mampu milik. Walhal, hakikat ekonominya tidak berubah kerana jumlah komitmen yang wajib dibayar tetap RM300. Ilusi optik kewangan ini mengaburkan realiti bajet bulanan pengguna. Tanpa sedar, banyak anak muda mengaktifkan pelbagai pelan ansuran BNPL secara bertindih di beberapa aplikasi berbeza. Akibatnya, mereka gagal untuk menjejak jumlah keseluruhan hutang terkumpul sehingga mengakibatkan masalah perbelanjaan berlebihan (overspending).
Pengaruh media sosial: Apabila trend menjadi penentu perbelanjaan
Faktor persekitaran sosial di Lembah Klang bertindak sebagai pemacu utama kepada keterhutangan digital. Paparan gaya hidup idealistik melalui pempengaruh di platform media sosial, seperti TikTok dan Instagram, menormalkan budaya kepenggunaan yang tinggi. Oleh sebab ekosistem BNPL diletakkan terus pada paparan pembayaran digital, peralihan daripada melihat hantaran menarik di media sosial kepada membuat transaksi hutang mengambil masa kurang daripada seminit. Proses pembelian yang terlalu lancar ini menghapuskan tempoh bertenang (cooling-off period) yang sepatutnya ada untuk pengguna membuat keputusan secara rasional.
Realiti “sakit kemudian”: Risiko kewangan yang menanti
Walaupun pemasaran BNPL kelihatan bersih dan tidak berbahaya, kajian kualitatif IJSPS mendapati bahawa impak negatifnya amat nyata bagi pengguna muda:
1. Penyesalan pascapembelian: Akibat pembelian impulsif yang tidak dirancang, pengguna kerap mengalami penyesalan sebaik sahaja kepuasan jangka masa pendek mula pudar. Barang yang dibeli adakalanya terbiar tanpa digunakan, namun komitmen ansuran bulanan tetap wajib dilunaskan.
2. Skor kredit terjejas & pembiayaan bertindih: Pendapatan Gen Z rata-ratanya masih pada peringkat permulaan atau tidak menentu. Apabila pelbagai ansuran kecil matang serentak, mereka mula gagal untuk membayar tepat pada masanya. Hal ini boleh menjejaskan rekod kredit mereka (seperti CCRIS) dan mengganggu kelayakan pinjaman penting pada masa hadapan, terutamanya dengan pengenalan garis panduan baharu dalam industri kredit.
3. Kekurangan literasi struktur kredit: Banyak pengguna muda tidak membaca atau memahami terma tersirat dalam kontrak digital mereka. Mereka tidak sedar akan caj lewat bayar (late payment fees) yang boleh meningkat tinggi, serta faedah kompaun tersembunyi sekiranya mereka mengabaikan tuntutan bayaran.
Kesimpulan: Bijak memilih, bijak mengawal
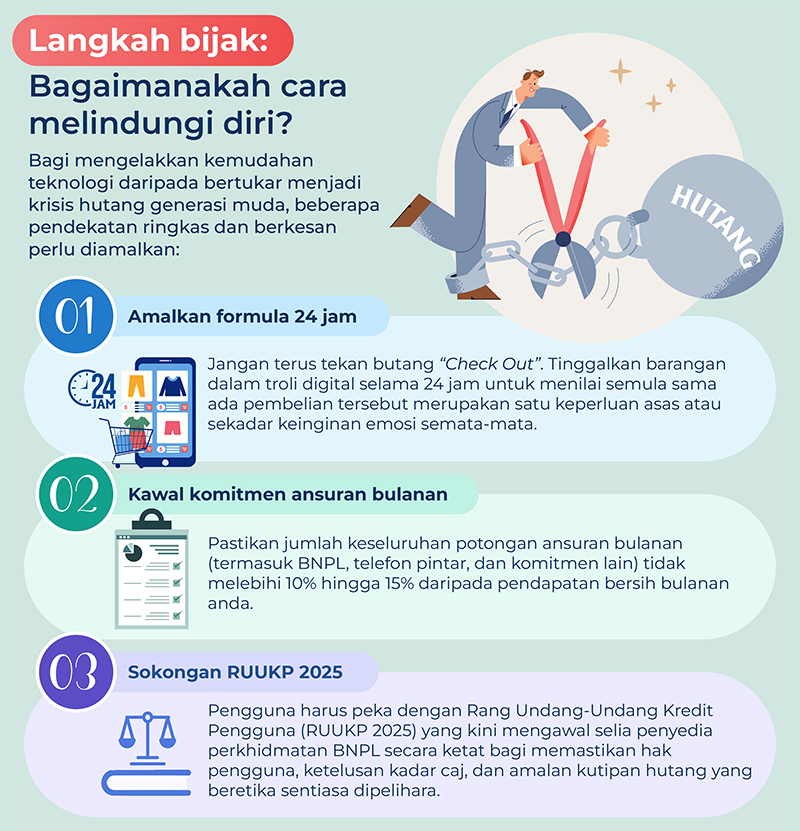
Teknologi kewangan seperti BNPL bukanlah musuh utama; ia ialah alat kemudahan moden yang memerlukan pengguna yang bijak. Bagi generasi muda di Lembah Klang dan seluruh Malaysia, kunci utama agar tidak kecundang dalam pengurusan wang adalah dengan meningkatkan tahap disiplin diri dan kesedaran kewangan. Pastikan setiap klik di skrin telefon pintar dibuat berdasarkan kemampuan dompet yang nyata, bukan sekadar mengikut emosi jangka masa pendek. Ingat, bijak kewangan ialah kebijaksanaan yang sebenar!
Sumber: Gabungan Persatuan-Persatuan Pengguna Malaysia (FOMCA)
