Pindaan Akta Sewa Beli 2026: 5 Perubahan Penting yang Pengguna Perlu Tahu 


Fahami kos sebenar pembiayaan sebelum membuat komitmen kewangan

Bagi kebanyakan pengguna, pembiayaan sewa beli sering dikaitkan dengan pembelian kereta atau motosikal. Namun, Akta Sewa Beli tidak terhad kepada kenderaan sahaja. Akta ini turut meliputi barangan pengguna yang termasuk dalam skop Akta. 

Pada kebiasaannya soalan pengguna hanya akan tertumpu pada satu perkara: “Berapakah ansuran bulanan yang perlu saya bayar?”

Namun, ansuran bulanan sahaja tidak memberikan gambaran yang lengkap tentang kos pembiayaan. Dua tawaran mungkin mempunyai ansuran bulanan yang hampir sama, tetapi jumlah faedah dan keseluruhan kos yang ditanggung sepanjang tempoh pembiayaan berkemungkinan berbeza.

Akta Sewa Beli (Pindaan) 2026 membawa beberapa perubahan penting yang bertujuan untuk menjadikan pembiayaan sewa beli lebih telus dan mudah difahami oleh pengguna. Antara perubahan utama ialah penggunaan kadar faedah efektif atau effective interest rate (EIR) dan kaedah pengurangan baki (reducing balance method) bagi pengiraan faedah untuk pembiayaan sewa beli.

Jadi, apakah yang pengguna perlu tahu?

1. EIR Membantu Anda Melihat Kos Sebenar Pembiayaan

Antara perubahan paling penting ialah penggunaan kadar faedah efektif (EIR).

EIR ialah kadar yang menunjukkan kos sebenar faedah yang dibayar sepanjang tempoh pembiayaan. Faedah dikira berdasarkan baki pinjaman semasa selepas setiap bayaran ansuran dibuat.

Hal ini penting kerana angka kadar faedah yang kelihatan rendah tidak semestinya bermaksud pembiayaan tersebut lebih murah.


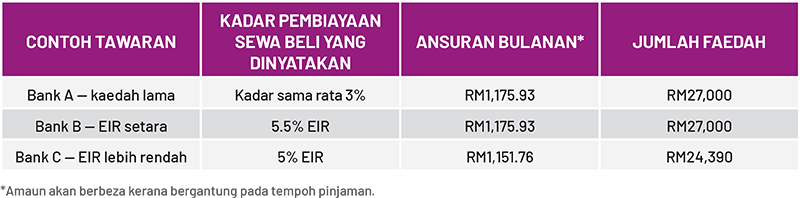
Jadual di atas menunjukkan contoh pengiraan daripada Bank Negara Malaysia (BNM) bagi memudahkan pengguna memahami perbezaan kos pembiayaan. Contohnya, bagi pembiayaan sewa beli kenderaan yang bernilai RM100,000 untuk tempoh sembilan tahun, kadar sama rata 3% setahun boleh menghasilkan ansuran kira-kira RM1,175.93 sebulan dengan jumlah faedah RM27,000. Dalam contoh yang sama, kadar tersebut bersamaan kira-kira EIR 5.5% setahun.

Sebaliknya, pembiayaan dengan EIR 5% setahun dalam contoh tersebut menghasilkan ansuran kira-kira RM1,151.76 dan jumlah faedah RM24,390.


2. Faedah Dikira Berdasarkan Baki Pinjaman 

Kaedah pengurangan baki menggantikan kaedah lama Peraturan 78 (Rule of 78). Mengikut kaedah ini, faedah dikira berdasarkan baki prinsipal yang masih belum dibayar.

Setiap kali ansuran dibayar, sebahagian daripadanya digunakan untuk membayar faedah dan selebihnya akan mengurangkan baki prinsipal. Apabila baki prinsipal semakin berkurang, jumlah faedah yang dikenakan juga akan berkurang.

Pengguna masih boleh memilih pembiayaan kadar tetap (fixed rate) atau kadar boleh ubah (variable rate). Kadar tetap kekal sepanjang tempoh pembiayaan, manakala kadar boleh ubah boleh meningkat atau menurun mengikut perubahan kadar rujukan.


3. Had Kadar Maksimum Turut Dikemas Kini

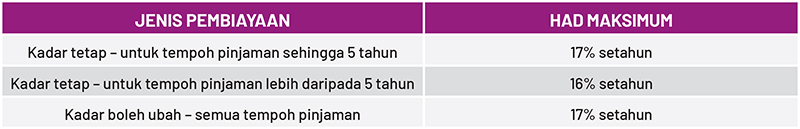
Penggunaan EIR tidak bermaksud penyedia sewa beli boleh mengenakan kadar sesuka hati. Had maksimum EIR telah ditetapkan seperti yang berikut:


Namun, kadar maksimum bukan bermaksud kadar yang perlu anda terima. Bandingkan tawaran daripada beberapa penyedia sewa beli dengan melihat EIR, ansuran bulanan, tempoh pembiayaan dan jumlah keseluruhan yang perlu dibayar.


4. Perjanjian Sewa Beli Kini Lebih Mesra Digital

Akta Sewa Beli (Pindaan) 2026 membolehkan pengguna menerima dan menandatangani perjanjian sewa beli secara elektronik atau digital, serta menerima salinan perjanjian dalam bentuk digital atau bercetak.

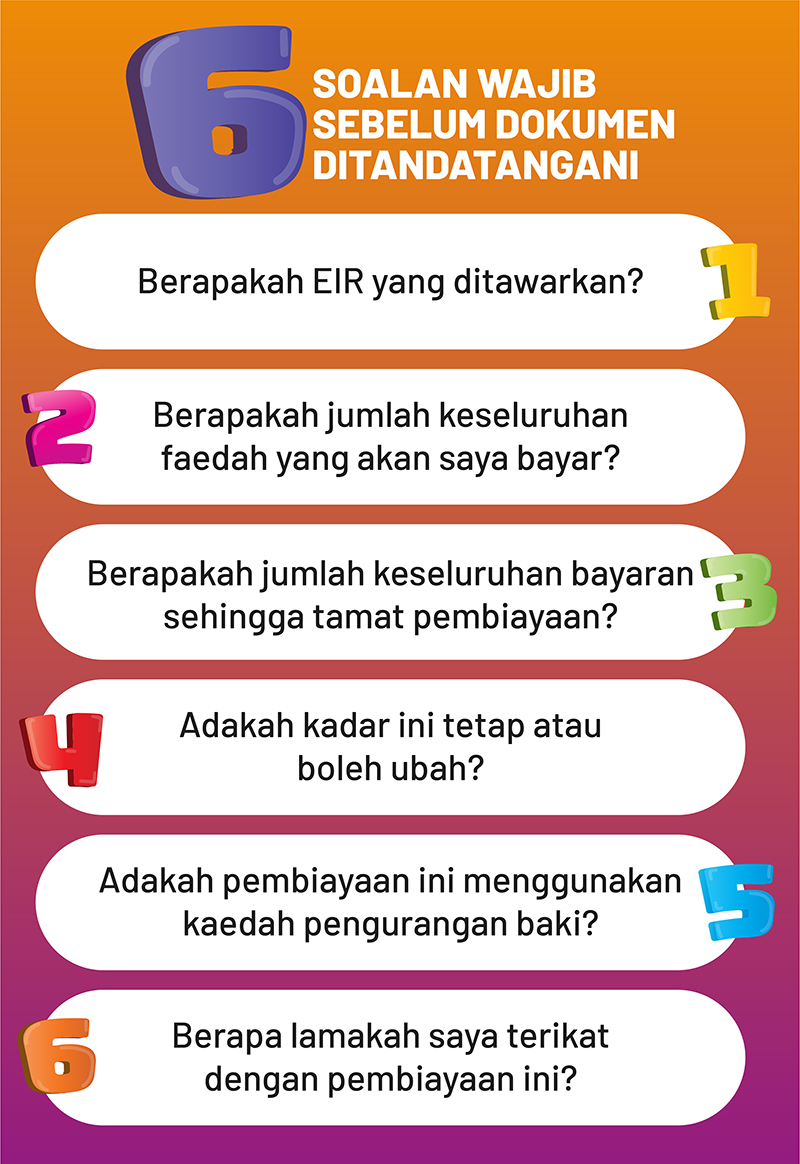
Walaupun proses ini lebih mudah dan pantas, jangan terburu-buru menandatangani dokumen. Semak EIR, ansuran bulanan, tempoh pembiayaan, jumlah keseluruhan bayaran serta terma dan syarat sebelum bersetuju. Simpan salinan perjanjian sebagai rekod.


5. Pelaksanaan secara Berperingkat 

Akta Sewa Beli (Pindaan) 2026 berkuat kuasa pada 1 Jun 2026, dengan tempoh peralihan sehingga 31 Mac 2027 bagi pelaksanaan kaedah pengurangan baki dan EIR. Dalam tempoh ini, sesetengah penyedia sewa beli mungkin melaksanakan kaedah baharu lebih awal.


Penyelesaian Awal: Pembiayaan Kaedah Baharu dan Pembiayaan Kaedah Lama


  • Pembiayaan di bawah kaedah baharu – kaedah pengurangan baki

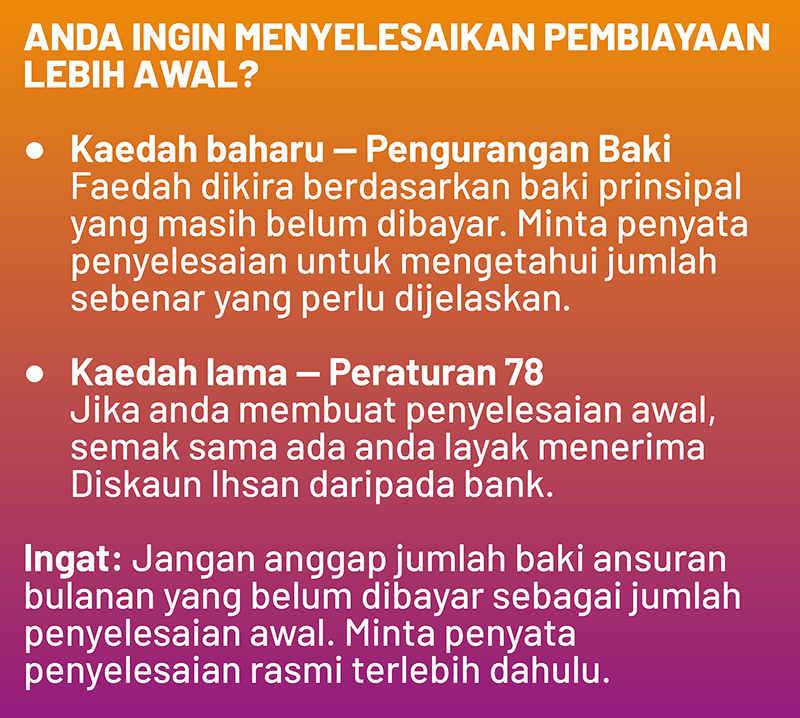
Mengikut kaedah pengurangan baki, faedah dikira berdasarkan baki prinsipal yang masih belum dibayar. Apabila ansuran dibayar, baki prinsipal akan berkurang dan faedah seterusnya dikira berdasarkan baki tersebut. 

Oleh itu, jika pengguna menyelesaikan pembiayaan lebih awal, mereka tidak perlu membayar faedah bagi baki tempoh pembiayaan selepas tarikh penyelesaian tersebut. 

BNM menjelaskan bahawa di bawah kaedah baharu ini, faedah dikira berdasarkan baki prinsipal tertunggak dan isu pemberian rebat seperti di bawah kaedah lama tidak lagi timbul dengan cara yang sama.

  • Pembiayaan di bawah kaedah lama – kadar sama rata / Peraturan 78

Bagi pengguna yang mempunyai perjanjian sewa beli berkadar tetap yang masih menggunakan kadar sama rata (flat rate) dan Peraturan 78, kaedah pengiraannya berbeza. Peraturan 78 memperuntukkan bahagian faedah yang lebih besar pada peringkat awal tempoh pembiayaan. Panduan BNM menerangkan bahawa keadaan ini boleh menyebabkan kos penyelesaian awal menjadi lebih tinggi berbanding dengan kaedah pengurangan baki.

Sebagai langkah peralihan, industri perbankan telah memperkenalkan Diskaun Ihsan (Goodwill Discount) kepada pelanggan yang layak apabila mereka memilih untuk membuat penyelesaian awal bagi pembiayaan sewa beli berkadar sama rata yang menggunakan Peraturan 78. Inisiatif ini bertujuan untuk menjadikan baki penyelesaian lebih setara dengan pendekatan kaedah pengurangan baki.

Diskaun Ihsan bukan kadar diskaun yang sama untuk semua pengguna. Jumlahnya bergantung pada ciri perjanjian sedia ada, termasuk tempoh pembiayaan dan masa penyelesaian awal, dan jumlah sebenar akan dimaklumkan oleh bank apabila pengguna memohon penyelesaian awal. Antara syarat kelayakan yang diumumkan oleh industri ialah akaun tidak mempunyai tunggakan melebihi 90 hari, tidak berada di bawah tindakan undang-undang atau perintah pemilikan semula, dan tidak berada di bawah penstrukturan/penjadualan semula atau program pengurusan hutang formal pada masa permohonan.


Sebelum Tandatangan, Buat 7 Semakan Ini

Pembiayaan sewa beli tidak sepatutnya dipilih hanya berdasarkan promosi, kadar yang kelihatan rendah atau kemampuan untuk membayar ansuran pada bulan pertama. Panduan pengguna turut menggariskan beberapa langkah yang boleh diambil sebelum dan selepas mendapatkan pembiayaan.

  • Semak beberapa tawaran
    Jangan bergantung pada satu penyedia sahaja. Semak pilihan kadar tetap dan kadar boleh ubah.

  • Bandingkan EIR
    Gunakan EIR sebagai salah satu ukuran untuk membandingkan kos pembiayaan secara lebih setara.

  • Semak kemampuan kewangan
    Pastikan anda mempunyai pendapatan yang mencukupi, bukan sahaja untuk ansuran, tetapi juga kos lain, seperti insurans/takaful, cukai jalan dan penyelenggaraan kenderaan.

  • Baca perjanjian
    Jangan menandatangani dokumen yang tidak difahami. Semak kadar, tempoh, jumlah bayaran, dan tanggungjawab anda.

  • Simpan salinan dokumen
    Pastikan anda menerima dan menyimpan salinan perjanjian yang telah ditandatangani, sama ada dalam bentuk digital atau bercetak.

  • Mampu bayar ansuran tepat pada masanya
    Kelewatan pembayaran boleh membawa implikasi kewangan dan menjejaskan kemampuan anda untuk memenuhi komitmen pembiayaan.

  • Ketahui saluran aduan
    Sekiranya timbul masalah, hubungi penyedia sewa beli terlebih dahulu. Panduan BNM turut menyatakan saluran lanjut melalui Kementerian Perdagangan Dalam Negeri dan Kos Sara Hidup (KPDN) bagi penyedia sewa beli bukan kategori bank, manakala bagi institusi perbankan, pengguna boleh merujuk saluran penyelesaian berkaitan termasuk Financial Markets Ombudsman Service (FMOS).     


Prinsipnya mudah: kemampuan untuk membayar ansuran bulanan tidak semestinya bermaksud sesuatu pembiayaan itu murah atau sesuai.

Pembiayaan sewa beli biasanya melibatkan komitmen kewangan untuk tempoh beberapa tahun. Oleh itu, luangkan masa untuk memahami perjanjian, bertanya dan membandingkan tawaran EIR sebelum membuat keputusan. Pilihan yang dibuat dengan teliti pada hari ini dapat membantu untuk mengelakkan beban kewangan pada masa hadapan.


Artikel ini disediakan oleh pihak editorial Majalah RINGGIT berdasarkan maklumat rasmi yang diterbitkan oleh Bank Negara Malaysia.

 PILIHAN UNTUK ANDA